Ипотека по госпрограммам
Поможем с материнским капиталом и семейной ипотекой
- Подберем ипотеку с государственной поддержкой даже в сложных случаях
- Оплата только за результат, консультация бесплатно
- Юридическая поддержка клиентов


Чтобы получить субсидию на жилье от государства, нужно стоять в очереди на улучшение жилищных условий. Встать в очередь могут граждане, не имеющие своего жилья и проживающие на жилплощади менее 18 м². Согласно демографической политике государства, приоритет в предоставлении субсидий оказывается нуждающимся семьям с детьми.
Кроме упомянутых госпрограмм, заемщики имеют право получить имущественный налоговый вычет при наличии задекларированного и налогооблагаемого дохода на момент выплаты ипотеки. С помощью налогового вычета покупатели могут вернуть себе сотни тысяч рублей за приобретенную ранее квартиру.
Оформление ипотеки всегда влечет за собой ряд дополнительных расходов. Это всегда необходимо учитывать, готовясь к подаче заявки в банк.
Основные траты, которые придется понести при оформлении ипотеки с поддержкой, следующие:
Можно ли сэкономить? Ответим вам совершенно однозначно: да, можно. Многие заемщики, обращаясь в банк впервые, не знают, каким должен быть объем этих платежей. Они просто соглашаются на все, думая, что это увеличит их шанс на одобрение. Обратившись к нам, вы узнаете, можно ли избежать дополнительных расходов. И как их сократить, если избежать не получится.
«Семейная ипотека с государственной поддержкой» — льготная ипотечная программа для семей, где с 1 января 2018 по 31 декабря 2022 года родится второй и/или третий ребенок, являющийся гражданином РФ.
Программа предполагает ставку по ипотеке 6% в течение трех лет при рождении второго ребенка и пяти лет при рождении третьего ребенка.
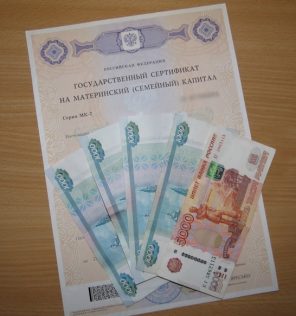
Первоначальный взнос должен составлять 20% от стоимости объекта недвижимости. Программа позволяет использовать в том числе и материнский капитал в качестве первого взноса, если это не противоречит условиям банка.
В рамках программы «Семейная ипотека с государственной поддержкой» можно взять льготную ипотеку на:
Исключение составляют инвестиционные фонды или управляющие компании инвестиционного фонда.
Чтобы получить субсидию на жилье от государства, нужно стоять в очереди на улучшение жилищных условий. Встать в очередь могут граждане, не имеющие своего жилья и проживающие на жилплощади менее 18 м². Согласно демографической политике государства, приоритет в предоставлении субсидий оказывается нуждающимся семьям с детьми.
Кроме упомянутых госпрограмм, заемщики имеют право получить имущественный налоговый вычет при наличии задекларированного и налогооблагаемого дохода на момент выплаты ипотеки. С помощью налогового вычета покупатели могут вернуть себе сотни тысяч рублей за приобретенную ранее квартиру. Ипотека live поможет подобрать подходящий вариант ипотечного займа и воспользоваться льготной программой.
На величину итоговой ставки по ипотеке влияет много факторов, среди которых:
Эти параметры можно регулировать в зависимости от потребностей и возможностей. После обращения к нам мы внимательно изучим вашу ситуацию и дадим рекомендации, за счет каких факторов в вашем случае можно повлиять на размер ставки по кредиту.
Государство выделяет единовременные безвозмездные субсидии на погашение первоначального взноса, обеспечивает низкие ставки льготникам и предоставляет специальные программы для отдельных категорий заемщиков. На данный момент можно воспользоваться следующими программами: